Παρασκευή, 02 Οκτ, 2026 |
|


 |
Το Σχόλιο της Ημέρας
«Τόσα αντέχει η οικονομία»... Αυτή είναι η πρώτη παραδοχή με την οποία ξεπετάει η κυβέρνηση τα υποτιθέμενα «μέτρα στήριξης» που ανακοίνωσε χθες για το ενεργειακό κόστος, ξεκαθαρίζοντας σαν δεδομένο ότι ο λαός θα ξεπαγιάσει τον χειμώνα και ότι τα καύσιμα θα ξεκοκαλίσουν τους οικογενειακούς προϋπολογισμούς.Γιατί όπως έλεγε ο ίδιος ο πρωθ... Περισσότερα |
|
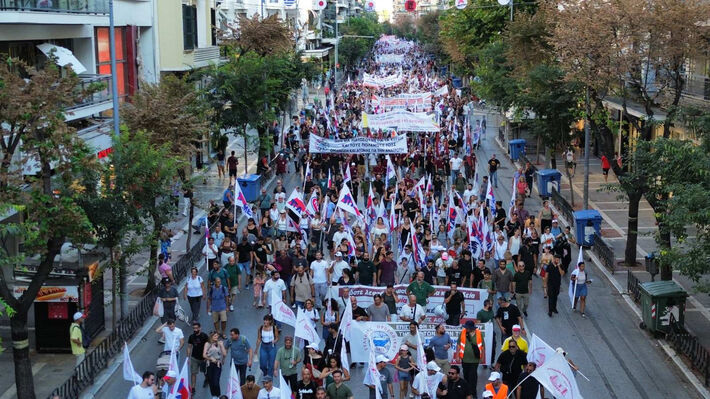
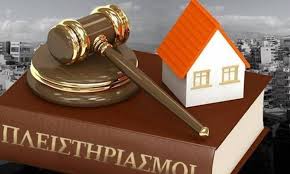
Το νέο αντιλαϊκό έκτρωμα (πτωχευτικό κώδικα) καθιερώνεται για πρώτη φορά η πτώχευση φυσικού προσώπου, δηλαδή ενός μισθωτού, αγρότη, ελεύθερου επαγγελματία, όταν δεν πληρώνει το 40% των ληξιπρόθεσμων οφειλών για έξι μήνες και η συνολική του οφειλή ξεπερνά τα 30.000 ευρώ. Ο πτωχευτικός κώδικας αφορά το σύνολο του ιδιωτικού χρέους των λαϊκών στρωμάτων. Και προς τις τράπεζες και προς την εφορία και προς τα ασφαλιστικά ταμεία. Ο νέος πτωχευτικός κώδικας εν συντομία προβλέπει τα εξής: 1. Με την πτώχευση, το σύνολο της περιουσίας του, δηλαδή οι κόποι μιας ζωής, η πρώτη κατοικία, το σπίτι που στεγάζει την οικογένεια, τα παιδιά του, αλλά και όποιο άλλο τυχόν εισόδημα έχει μετά την πτώχευση, δηλαδή ο μισθός και η σύνταξή του για τρία χρόνια, θα περνάει στα χέρια των λεγόμενων “πιστωτών”, στις τράπεζες, στα αρπακτικά funds, στον φοροεισπρακτικό μηχανισμό, για την αποπληρωμή των χρεών του. Ο ίδιος και η οικογένειά του θα “ζουν” με τις λεγόμενες “εύλογες δαπάνες διαβίωσης”. Πρακτικά αυτό σημαίνει ότι κάποιος για τρία χρόνια θα δουλεύει για την τράπεζα, κρατώντας για τον εαυτό του, μόνο ένα ισχνό ποσό διαβίωσης και η τράπεζα θα εισπράττει αυτόματα όλο τον υπόλοιπο μισθό του. Μάλιστα, ο πτωχευμένος απειλείται ακόμα και με ποινή φυλάκισης, όταν επιδίδεται σε “ριψοκίνδυνες συμπεριφορές”, όπως θα το εννοούν βέβαια οι τραπεζικοί όμιλοι και το κράτος σας. 2. Καταργείται κάθε προστασία της κύριας κατοικίας. Η κυβέρνηση επιχειρεί χωρίς ντροπή να βαφτίσει «προστασία των ευάλωτων οφειλετών» το γεγονός ότι αφού πρώτα θα μεταβιβάζουν την κυριότητα του σπιτιού τους σε ιδιωτικό φορέα που θα δημιουργηθεί για το σκοπό αυτό, στη συνέχεια – υπό όρους πάντα και αφού «ξετινάζοντας» όλα τα στοιχεία τους αποδειχτεί ότι ξύνουν τον πάτο της φτώχειας – θα δίνεται η δυνατότητα στα λαϊκά στρώματα να γίνουν… νοικάρηδες στα σπίτια τους. Κι αυτό με τη μόνιμη απειλή έξωσης από τις τράπεζες, αφού σε περίπτωση που δεν καταβάλλει έγκαιρα 3 στη σειρά μηνιαία μισθώματα, η τράπεζα θα έχει το ελεύθερο να καταγγείλει τη σύμβαση και βέβαια να προχωρήσει άμεσα σε πλειστηριασμό. Μετά τα 12 χρόνια, τα λαϊκά στρώματα θα μπορούν να …ξαναπληρώσουν για να αγοράσουν το σπίτι τους, ενώ χαρακτηριστικό είναι πως ό,τι έχει δώσει ο πτωχευμένος αυτά τα 12 χρόνια, αλλά και όσα είχε καταφέρει να αποπληρώσει πριν την πτώχευσή του, δεν θα συνυπολογίζονται σε περίπτωση αγοράς. Και φυσικά αν δεν φανεί «φερέγγυος» τα χάνει όλα. Αν κάποια στιγμή, στη διάρκεια των δώδεκα χρόνων κάποιος αποκτήσει την οικονομική δυνατότητα και θέλει να αγοράσει το σπίτι τότε, θα πρέπει να πληρώσει και τα εναπομείναντα μισθώματα!!! Ως «καρότο» αλλά και ως μέσο ώστε να διασφαλίζεται η αποπληρωμή, επί της ουσίας δηλαδή ως άλλη μια έμμεση «διασφάλιση» για τις τράπεζες, για ένα μόνο τμήμα των οφειλετών προβλέπεται και μια μικρή κρατική επιδότηση, για διάστημα μέχρι 5 ετών και εφόσον ανταποκρίνεται στις υποχρεώσεις αποπληρωμών του δανείου, αλλά και στα εισοδηματικά και περιουσιακά κριτήρια, που πρέπει να εκπληρώνονται σωρευτικά, στα οποία προστέθηκε και αυτό της «σημαντικής μείωσης των οικογενειακών εισοδημάτων το τελευταίο εξάμηνο», πετώντας δηλαδή ακόμη περισσότερους εκτός. 3. Απλοποιείται και επιταχύνεται η διαδικασία της πτώχευσης, μέσα από ηλεκτρονικές πλατφόρμες, ασφυκτικές προθεσμίες, ελάχιστη εμπλοκή δικαστών κ.λπ. Παράλληλα, ενισχύεται ο ρόλος των πιστωτών, οι οποίοι μπορούν ουσιαστικά να επιλέγουν τον σύνδικο της πτώχευσης (διαχειριστής της όλης διαδικασίας). Σα να λέμε, ο ληστής επιλέγει το δικαστή που θα τον δικάσει. 4. Αναμορφώνεται ο θεσμός των διαχειριστών αφερεγγυότητας, που διορίζονται ως σύνδικοι της πτώχευσης. Η σχετική άδεια μπορεί πλέον να δίνεται και σε εταιρείες. Δηλαδή, αναβαθμίζεται ο ρόλος των γνωστών δικηγορικών και εισπρακτικών εταιρειών, με τις απαράδεκτες πρακτικές σε βάρος των δανειοληπτών και τις συνθήκες γαλέρας για τους εργαζόμενους σε αυτές. 5. Εισάγεται ηλεκτρονικός μηχανισμός έγκαιρης προειδοποίησης και κατηγοριοποίησης των οφειλετών. Ταυτόχρονα, δημιουργούνται κέντρα εξυπηρέτησης οφειλετών, για την παροχή νομικής ενημέρωσης και συμβουλών. Λες και το πρόβλημα των καταχρεωμένων νοικοκυριών είναι η έλλειψη ενημέρωσης! 6. Διαμορφώνεται σύστημα εξωδικαστικού μηχανισμού ρύθμισης, μέσα από ειδική ηλεκτρονική πλατφόρμα, με υπολογιστικά εργαλεία που θα σχεδιαστούν από τις τράπεζες. Απαιτείται η συγκέντρωση πλήθους δικαιολογητικών και φυσικά η άρση κάθε απορρήτου. Η διαπραγμάτευση δεν οδηγεί υποχρεωτικά σε συμφωνία, δηλαδή διαμορφώνεται το έδαφος για ακόμα μεγαλύτερους εκβιασμούς και τρομοκρατία από τις τράπεζες μπροστά στον κίνδυνο της πτώχευσης. 7. Θεσπίζεται το λεγόμενο τεκμήριο παύσης πληρωμών, δηλαδή όσοι δεν πληρώνουν το 40% των συνολικών ληξιπρόθεσμων οφειλών τους, για 6 μήνες, για οφειλές άνω των 30.000 ευρώ, οδηγούνται σε πτώχευση. Το ποσοστό αυτό είναι 60% για τους πιο φτωχούς οφειλέτες. 8. Εισάγονται ειδικές προβλέψεις για τους πιο φτωχούς οφειλέτες, με διαδικασία που είναι ταχύτερη και υλοποιείται μέσα από ορισμένη ηλεκτρονική πλατφόρμα, χωρίς καταρχάς τη συμμετοχή του δικαστηρίου (εκτός εάν υπάρξουν αντιρρήσεις). 9. Προβλέπεται ότι ο νέος Φορέας Απόκτησης και Επαναμίσθωσης θα δημιουργηθεί μέσα από δημόσιο διαγωνισμό, στον οποίο θα συμμετέχουν ιδιώτες, δηλαδή προφανώς οι ίδιες οι τράπεζες και άλλοι επενδυτές. Ο νέος φορέας θα συγκεντρώσει την ιδιοκτησία πολλών ακινήτων, δηλαδή το πολυπόθητο φιλέτο για τουριστικές επενδύσεις, αναπλάσεις πόλεων και μεγάλους περιπάτους. Ο πτωχευτικός κώδικας θα επικρέμαται πάνω από τα κεφάλια όλων μας υποκαθιστώντας κάθε δικαστήριο. Σε κάθε περίπτωση που θα βρεθεί κάποιος σε κατάσταση αδυναμίας πληρωμής (ανεργεία, ασθένεια κλπ.) ι τράπεζες του τα παίρνουν όλα!!! Και βέβαια γι’ αυτό εθύνη έχουν τόσο η ΝΔ όσο και ΣΥΡΙΖΑ. Ο ΣΥΡΙΖΑ προσχεδίασε το έγκλημα σε βάρος της λαϊκής περιουσίας και η ΝΔ το ολοκληρώνει με τον πτωχευτικό κώδικα.
Έχει διαβαστεί 573 φορές
|
ΑναζήτησηΓλυκιά γιασεμιά μου


Με ένα κλικ στο κανάλι μας στο Yutube!
Το βιβλιοχαρτοπωλείο «ΗΛΙΟΤΡΟΠΙΟ» κοντά σας με υπηρεσία Delivery!
Πολιτισμός - ΕκδηλώσειςΑρθρογραφία
ΒιβλιογραφίαΗμερολόγιοΑρχείο "Η Άλλη Άποψη"http://www.alli-apopsi.gr/archive/
Ποιός είναι onlineΈχουμε online 1881 επισκέπτες και 0 μέλη. |